
разбор
В Европе не утихают протесты. Одна из главных причин — недоступность жилья для молодежи. Но правда ли, что нынешнее поколение живет хуже родителей?
Источник: Meduza
разбор
В Европе не утихают протесты. Одна из главных причин — недоступность жилья для молодежи. Но правда ли, что нынешнее поколение живет хуже родителей?
Источник: Meduza

Палаточный городок участников акции протеста против бездействия властей по поводу кризиса на рынка жилья, Мадрид, 2 ноября 2026 года
Burak Akbulut / Anadolu / Getty Images
Многие переезжали в Европу в уверенности, что жизнь здесь стабильнее и безопаснее. Сильный средний класс, предсказуемая политика, надежная пенсия, ощущение, что о тебе позаботятся, — все эти представления совсем недавно ассоциировались со странами ЕС. Но за последние годы у перебравшихся в Европу людей появилось чувство, что их обманули. Жилье недоступно, цены растут, протестные настроения усиливаются, а в политике набирают силу популисты. Разочарование из-за всех этих факторов чувствуют не только эмигранты, но и сами европейцы, которые все чаще выходят на демонстрации во Франции, Испании и других странах. Разобраться, что произошло с рынком жилья на самом деле и правда ли, что нынешнее поколение живет хуже поколения своих родителей, «Медуза» попросила Ольгу Размахову, создательницу авторского медиа fem.investing, где недавно выходил пост на схожую тему.
Какой была стабильная Европа?
Еще недавно в Европе действительно все было иначе. Ставки по ипотеке были низкими, и покупка жилья давалась относительно легко. Цены на квартиры росли в разы медленнее, чем сейчас. Средний класс был устойчивым, и на нем держались и экономика, и политическая система. Государства много тратили на социальную сферу и инфраструктуру.
Грубо говоря, если ты получал хорошее образование, то мог рассчитывать стать частью среднего класса и получить условный пакет благ: квартиру, машину, отпуск, нормальную пенсию. Средний класс платил налоги, брал ипотеку, голосовал за умеренные партии и верил, что завтра будет не хуже, чем сегодня.
Последние годы «стабильной Европы» сами были исключением. С 2014 по 2022 год депозитная ставка ЕЦБ была ниже нуля. В сентябре 2021 года средняя ставка по новой ипотеке в еврозоне составляла 1,3%; это минимум за всю историю наблюдений. В 2003–2008 годах ипотека стоила 3,7–5,2%; сейчас около 3,6%. То есть сами ставки вернулись к уровню начала 2000-х. Изменилась цена жилья.
Как и почему жилье подорожало?
С 2015 года жилье в ЕС подорожало на 69%, а в отдельных странах еще значительнее: например, в Португалии — на 201%. Доходы в этот период росли заметно медленнее. В Чехии с 2015 по 2025 год цены на жилье выросли на 145%, а медианный доход — на 87%. В Испании цены подкочили на 81%, а доход — на 53%.
Как выглядят протесты в Испании
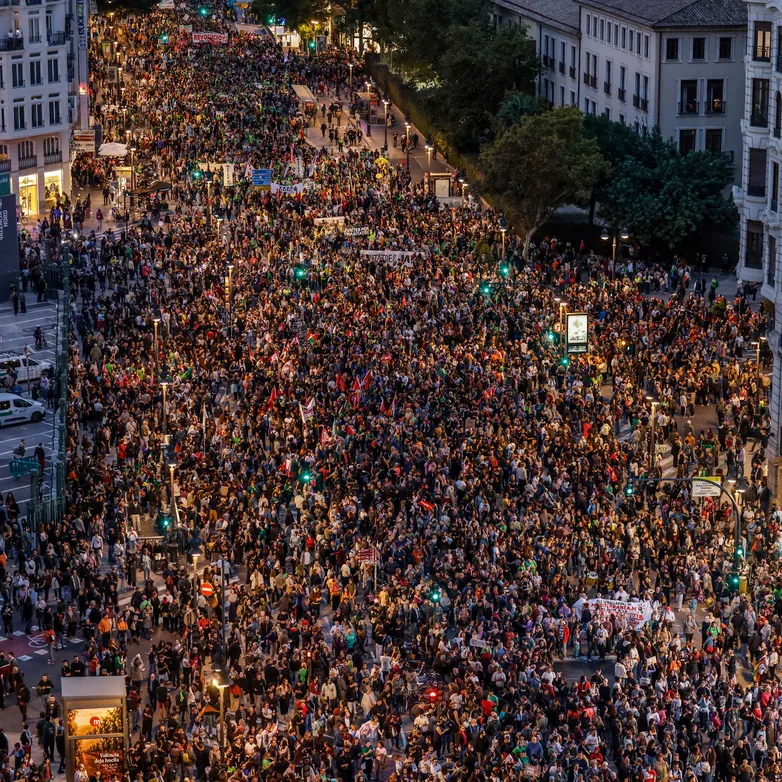
Причин несколько, и они сложились вместе.
- После кризиса 2008 года рынок недвижимости оказался в кризисе. Застройщики разорялись, банки перестали их кредитовать. С 2006 по 2013 год площадь нового жилья, на которое в ЕС выдавали разрешения на строительство, сократилась на 61% (опять же, в отдельных странах еще сильнее: например, в Испании — на 95%). В 2025 году показатель все еще был на 54% ниже пика. В Праге в 2007 году сдали 9422 квартиры, а в 2025-м — лишь 5303, хотя население города за это время выросло. В 2021–2022 годах, кроме того, резко подорожали материалы и энергия, во многом из-за начала российско-украинской войны и энергетического разрыва ЕС с РФ. В итоге стоимость строительства нового жилья в ЕС с 2020 по 2025 год выросла на 31%. Квартир по-прежнему строят мало — и строить их стало дороже.
- Дешевые деньги. Когда ипотека стоит 1–1,5%, заемщики могут позволить себе гораздо больший кредит, чем при высоких ставках. Продавцы это видят — и цены на жилье поднимаются до уровня, который люди способны потянуть по платежу. В 2015–2019 годах ставки были почти нулевыми. В пандемию люди захотели больше места для работы из дома и стали активнее брать ипотеку по минимальным ставкам. В 2022-м, когда в еврозоне начала расти инфляция, многие, опять же, вкладывали сбережения в квартиры, чтобы спасти их от обесценивания. Но когда ставки по ипотеке выросли, цены почти не упали: владельцы не хотят продавать дешевле, а новых квартир по-прежнему мало.
- Жилье стало инвестицией. Пока вклады почти ничего не приносили, квартира была главным способом сохранить деньги. Из-за этого жилье под сдачу начали активно покупать крупные частные инвесторы и фонды. Одновременно хорошая работа все больше концентрируется в столицах и крупных городах, а людей, живущих в одиночку, становится больше. Поэтому спрос растет именно там, где жилья и так не хватает.
В итоге человек со средним доходом в той же стране и почти при той же ставке сегодня может позволить себе гораздо меньше, чем 20 лет назад. В 2006 году новая квартира площадью 70 метров в Праге стоила около восьми средних годовых зарплат, в 2016-м — около 10, а сейчас — почти 17. Ежемесячный платеж по ипотеке за такую квартиру в 2006 году занимал около 40% средней брутто-зарплаты в Праге, а сейчас — около 90%.
Виноваты ли в кризисе иностранцы и мигранты?
На этот вопрос нет простого ответа. Например, есть отдельный сюжет с иностранцами из более богатых стран. В Португалии с 2012 по 2023 год действовали золотые визы за покупку недвижимости, а для иностранцев существовали налоговые льготы. Американцы, британцы и французы покупали квартиры по ценам, которые для них были очень низкими. Многие из этих объектов ушли в краткосрочную аренду. Их владельцы — это обычно фонды, иностранцы или обеспеченные местные жители, у которых несколько квартир.
Испания отменила свои золотые визы в 2025 году. Для местных жителей жилье исчезает с рынка аренды и продажи именно там, где они живут и работают.
Популисты часто говорят, что цены подняли мигранты. И рост населения действительно добавляет спрос. Но с 2015 года население в странах ЕС выросло на 2–10%, а цены на жилье — на 69–201%. По оценке для испанского бума 1998–2008 годов, иммиграция объясняет около трети роста цен, а две трети пришлись на кредит и спекуляцию. Главный толчок ценам дали дешевые займы, многолетняя нехватка новых квартир и превращение жилья в инвестицию.
Акция протеста против повышения цен на аренду жилья в Берлине, 5 сентября 2026 года
Emmanuele Contini / NurPhoto / Getty Images
Как Европа (медленно) меняет правила, чтобы выбраться из кризиса?
В кризисе есть и причины, связанные с тем, как устроен Евросоюз. Новые законы здесь принимаются медленно, а многие вещи жестко регулируются. Это защищает людей, но замедляет реакцию на кризис и ограничивает бизнес, в том числе строительный.
В Праге получение всех разрешений на жилой проект в середине 2010-х занимало в среднем около семи лет, сама стройка — около двух лет. На уровне ЕС регламент о данных краткосрочной аренды приняли в 2024 году, а применяться он начал только в мае 2026-го. Первый еврокомиссар по жилью появился в декабре 2024-го, а европейский план доступного жилья представили в декабре 2025-го. При этом жилищная политика остается в компетенции отдельных стран.
Медленный рост касается всей экономики. В докладе бывшего председателя ЕЦБ Марио Драги о конкурентоспособности ЕС (2024) говорится, что разрыв в ВВП между ЕС и США с 2002 по 2023 год вырос примерно с 15% до 30%, и главная причина — в более низкой производительности. Отдельно Драги отмечает, что регулирование тормозит компании: только с 2019 по 2024 год ЕС принял около 13 тысяч нормативных актов. Реальный ВВП на душу населения в Германии в 2025 году был на уровне 2019-го, а Италия только в 2025-м заметно превзошла уровень 2007-го.
Еще один аспект кризиса — бюджетная политика. Европейские государства тратят на социальную защиту около 28,6% ВВП, а население стареет. Сейчас на одного человека старше 65 лет в ЕС приходится примерно трое людей трудоспособного возраста, к 2050 -му будет около двух. При этом любые пенсионные реформы вызывают массовые протесты: во Франции повышение пенсионного возраста с 62 до 64 лет в итоге заморозили до 2028 года.
Теперь к этому добавились расходы на оборону: страны НАТО договорились выйти на 5% ВВП к 2035 году. Каждый такой процент ВВП приходится либо отнимать у пенсий, жилья и образования, либо брать в долг.
Разогнали ли кризис шоки последних лет?
Да, на все перечисленные причины наложились еще и внешние шоки. В ковидном 2020-м экономика ЕС упала на 5,5%. Чтобы поддержать людей и бизнес, государства резко увеличили расходы, и госдолг ЕС за один год вырос с 77,4% до 89,4% ВВП. Разорвались цепочки поставок, многие товары стали дефицитными и дорогими.
После начала российско-украинской войны начался еще и энергетический кризис. В 2026 году к этому добавилась эскалация на Ближнем Востоке и перекрытие Ормузского пролива. Цены на энергию снова выросли.
Почему кризис в Ормузском проливе не удается разрешить
Так живет ли это поколение хуже родителей?
Если брать аспект доступности жилья, то ответ на этот вопрос — да.
По данным ОЭСР, расходы на жилье на отрезке в 20 лет росли втрое быстрее медианного дохода. В 20-летнем возрасте к среднему классу принадлежали почти 70% бэби-бумеров, 64% поколения X и 60% миллениалов. По данным Eurofound, средний класс сжался почти в двух третях стран ЕС. Он не исчезает, но размывается: многие люди, которые по образованию и работе должны в него входить, живут заметно хуже, чем их родители в том же возрасте.
И люди это чувствуют. По опросу социологической службы Pew, в Испании, Франции и Италии около трех четвертей жителей считают, что их дети будут жить финансово хуже родителей.
Когда людям становится тяжелее, они ищут виноватых, и этим пользуются популисты с разных сторон. Исследование выборов в 20 странах за 140 лет показывает, что после финансовых кризисов поддержка ультраправых растет в среднем на 30%, а вину часто перекладывают на иностранцев.
Значит ли это, что Европа «загнивает»? Вовсе не обязательно. Похожие процессы идут во всех западных странах — и не только. В Китае кризис на рынке недвижимости длится с 2021 года; суд Гонконга постановил ликвидировать крупнейшего застройщика Evergrande, а население страны сокращается с 2022-го. Япония больше 30 лет живет с госдолгом выше 200% ВВП. В Южной Корее — самая низкая рождаемость в мире. По сути, у всех больших экономик сейчас серьезные проблемы со своей спецификой.
С этими проблемами работают. В разных странах обсуждают и принимают законы, которые должны увеличить объем строительства и упростить разрешения: например, в Германии с октября 2025 года действует закон, по которому общины могут разрешать жилищное строительство в обход части планировочных норм. Барселона не будет продлевать около 10 тысяч лицензий на туристические квартиры после 2028-го, Лиссабон закрыл исторический центр для новых лицензий. Это происходит медленно, но и ситуация ухудшалась не один день.
Не во всем можно найти виноватого. Например, в пандемию огромное количество людей рисковало умереть, и политикам приходилось действовать очень быстро с оказанием финансовой помощи большому количеству людей. Сделать это без вреда для экономики было почти невозможно. Но за часть происходящего ответственность несут конкретные люди: это и агрессия России, которая обрушила европейскую энергетику, и эскалация на Ближнем Востоке.
Как льготная ипотека поломала российский рынок жилья
Ольга Размахова